O que são juros compostos? A conta dos "juros sobre juros", com exemplos
Juros compostos incidem sobre o capital e também sobre os juros já acumulados. Veja a diferença para os juros simples num exemplo calculado, a regra do 72 e por que o mesmo efeito vale para dívidas.
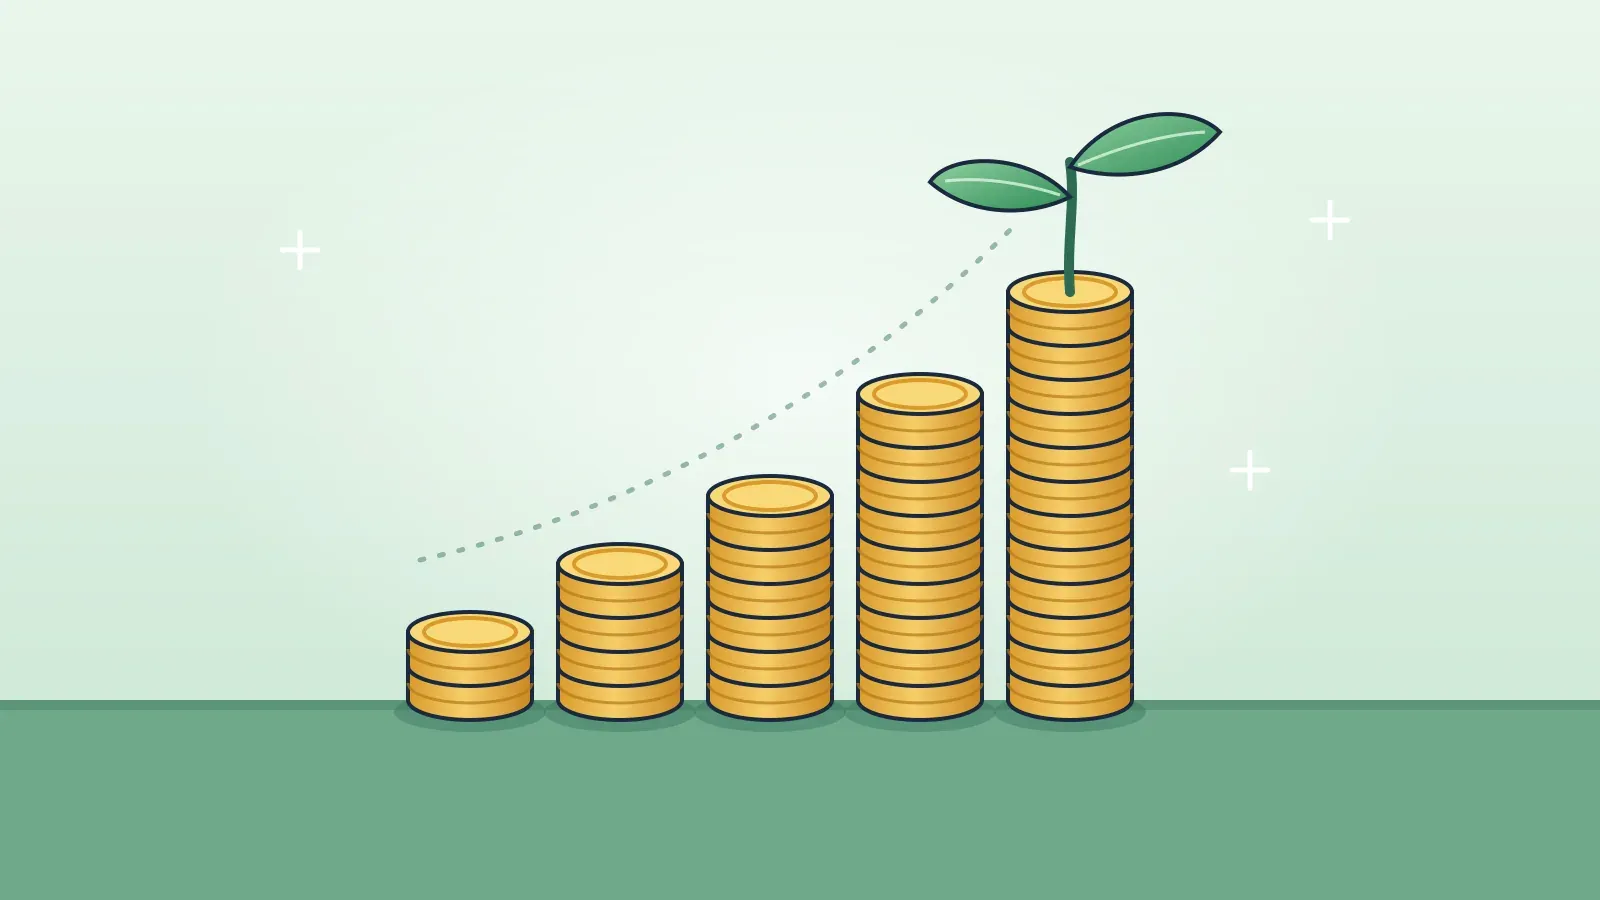
Juros compostos são juros calculados sobre o valor inicial e também sobre os juros que já se acumularam. A cada período, o que rendeu, ou o que se deve, entra na base do cálculo seguinte. Por isso o total cresce cada vez mais depressa, tanto numa aplicação quanto numa dívida.
É o famoso "juros sobre juros". A ideia cabe numa frase, mas o efeito surpreende quando o tempo passa, e é justamente aí que a maioria das pessoas erra a conta de cabeça.
Qual é a diferença entre juros simples e compostos?
Nos juros simples, a taxa incide sempre sobre o capital inicial. Os juros de cada período são iguais, e a fórmula é direta: montante = capital × (1 + taxa × número de períodos). Nos juros compostos, os juros de um período são somados ao capital, e o período seguinte é calculado sobre esse novo total: montante = capital × (1 + taxa) elevado ao número de períodos. É assim que a Escola Nacional de Administração Pública (Enap) apresenta os dois regimes em seu material de matemática financeira.
Um exemplo hipotético, só para ilustrar a conta: R$ 1.000 a 10% ao ano, sem depósitos nem retiradas. Com juros simples, o valor ganha R$ 100 por ano. Com juros compostos, ganha R$ 100 no primeiro ano, R$ 110 no segundo, R$ 121 no terceiro, e assim por diante.
| Depois de | Juros simples (10% ao ano) | Juros compostos (10% ao ano) |
|---|---|---|
| 1 ano | R$ 1.100,00 | R$ 1.100,00 |
| 2 anos | R$ 1.200,00 | R$ 1.210,00 |
| 3 anos | R$ 1.300,00 | R$ 1.331,00 |
| 5 anos | R$ 1.500,00 | R$ 1.610,51 |
| 10 anos | R$ 2.000,00 | R$ 2.593,74 |
| 20 anos | R$ 3.000,00 | R$ 6.727,50 |
A taxa de 10% foi escolhida porque deixa a conta fácil de conferir, não porque represente algum investimento real. Mesmo assim, o padrão vale para qualquer taxa: no começo as duas colunas andam juntas, depois se separam cada vez mais.
Por que a diferença cresce tanto com o tempo?
Nos juros simples, o crescimento é uma linha reta: soma-se sempre o mesmo valor. Nos compostos, o crescimento é exponencial: multiplica-se sempre pelo mesmo fator. Em vinte anos, no exemplo da tabela, o regime composto produz mais que o dobro do valor obtido com juros simples.
Esse tipo de crescimento é pouco intuitivo. Numa pesquisa de competências financeiras feita em 2016 pelo Banco de España e pela CNMV, órgão regulador do mercado espanhol, os entrevistados foram perguntados quanto teriam, depois de cinco anos, 100 euros aplicados a 2% ao ano. A resposta certa era "mais de 110 euros" (a conta dá cerca de 110,41). Só 46% acertaram; 44% erraram e 10% disseram não saber. O cérebro, que já se confunde com preços que terminam em 99, tende a imaginar uma soma constante onde há uma multiplicação.
O que é a regra do 72?
É um atalho para estimar em quanto tempo um valor dobra a juros compostos: divide-se 72 pela taxa, em porcentagem. A 10% ao ano, 72 ÷ 10 = 7,2 anos. A conta exata dá cerca de 7,27 anos, bem perto. A 6% ao ano, a regra indica 12 anos, e o valor exato fica perto de 11,9.
Segundo material do Arrowhead Center, da Universidade Estadual do Novo México, a regra é uma aproximação, não uma lei: funciona bem para taxas entre cerca de 1% e 12% e perde precisão fora dessa faixa. Ela vem da própria fórmula dos juros compostos. O logaritmo natural de 2 é aproximadamente 0,693, por isso também se fala em "regra do 70"; o 72 costuma ser preferido por dar boas estimativas e ser divisível por muitos números.
E quando os juros compostos jogam contra?
O mecanismo é o mesmo quando o dinheiro é emprestado. Se uma dívida não é paga, os juros de um mês viram parte do saldo e passam a gerar juros no mês seguinte. O material da Enap lembra que a maioria dos empréstimos bancários usa juros compostos, e o Banco de España observa que ignorar esse efeito leva a subestimar o custo de uma dívida.
Outro exemplo hipotético: uma dívida de R$ 1.000 a 5% ao mês, sem nenhum pagamento.
- Com juros simples, depois de 12 meses, o saldo seria de R$ 1.600,00.
- Com juros compostos, o saldo chega a cerca de R$ 1.795,86.
- Pela regra do 72, a dívida dobra em aproximadamente 72 ÷ 5 = 14,4 meses; a conta exata dá perto de 14,2 meses.
Repare que a regra do 72 funciona com qualquer unidade de tempo: com taxa mensal, o resultado sai em meses. Também conta a frequência com que os juros são incorporados: quanto mais vezes isso acontece, mais rápido o saldo cresce, como explica o Consumer Financial Protection Bureau, órgão de proteção ao consumidor dos Estados Unidos.
Juros compostos sempre rendem mais que os simples?
Não. Há uma exceção curiosa: em prazos menores que um período da taxa, os juros simples dão um valor maior. A Enap mostra o caso de R$ 10.000 a 10% ao mês: no primeiro mês, os dois regimes geram R$ 1.000 de juros; no segundo, os simples somam R$ 2.000 e os compostos, R$ 2.100. Antes de completar o primeiro mês, porém, a fração calculada no regime simples fica ligeiramente acima.
Outro detalhe que muda a leitura dos números é a alta dos preços. Um valor que cresce 10% num ano em que tudo ficou 10% mais caro compra o mesmo que antes. Por isso, para entender o ganho de verdade, vale saber também o que é inflação e por que os preços sobem.
No fim, a mesma multiplicação que faz uma quantia guardada crescer em ritmo acelerado faz uma dívida esquecida inchar na mesma velocidade. Os juros compostos não escolhem lado: quem decide de que lado da conta está é o tempo e a direção do dinheiro.