¿Qué es el interés compuesto? Cómo funciona el "interés sobre interés"
El interés compuesto se calcula sobre el capital y sobre los intereses ya acumulados. Mira un ejemplo hipotético frente al interés simple, la regla del 72 y por qué el mismo efecto pesa en las deudas.
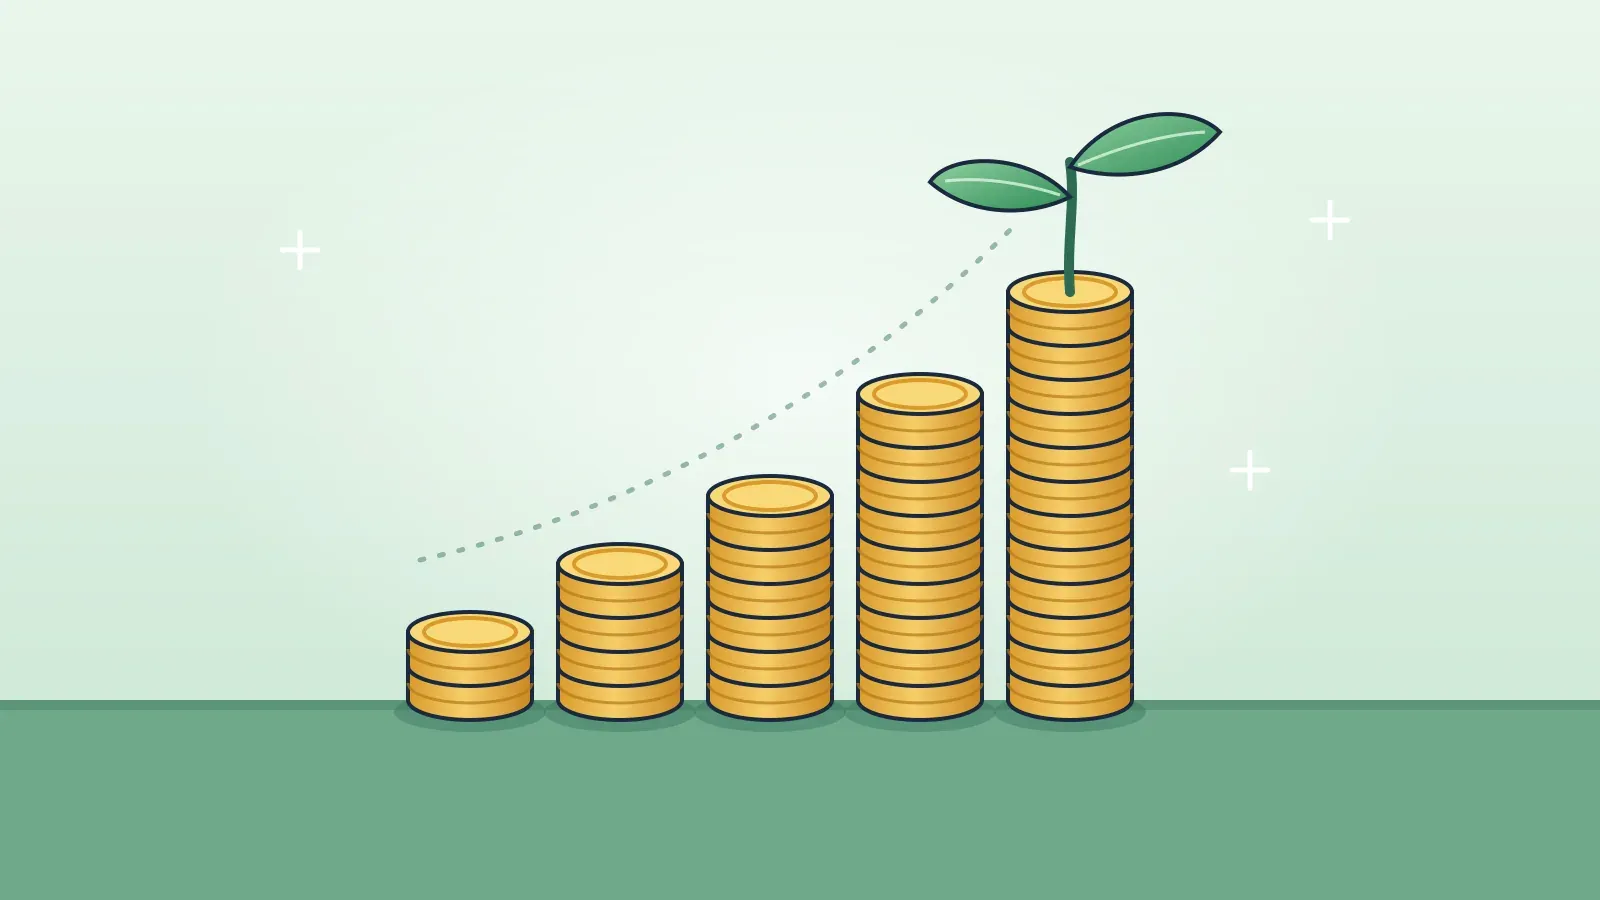
El interés compuesto es el que se calcula sobre el capital inicial y también sobre los intereses que ya se han acumulado. En cada período, lo ganado, o lo adeudado, pasa a formar parte de la base del cálculo siguiente. Por eso el total crece cada vez más rápido, tanto en un ahorro como en una deuda.
Es el clásico "interés sobre interés". La idea cabe en una frase, pero su efecto con el paso del tiempo se subestima con facilidad, y ahí es donde suele fallar el cálculo mental.
¿Qué diferencia hay entre el interés simple y el compuesto?
Con interés simple, la tasa se aplica siempre al capital inicial, así que cada período suma lo mismo: monto final = capital × (1 + tasa × número de períodos). Con interés compuesto, los intereses de cada período se suman al capital y el siguiente se calcula sobre ese nuevo total: monto final = capital × (1 + tasa) elevado al número de períodos.
Un ejemplo hipotético, solo para ilustrar la cuenta: 1.000 euros (o pesos, el cálculo es el mismo) al 10% anual, sin aportes ni retiros. Con interés simple, se suman 100 cada año. Con interés compuesto, se suman 100 el primer año, 110 el segundo, 121 el tercero, y así sucesivamente.
| Después de | Interés simple (10% anual) | Interés compuesto (10% anual) |
|---|---|---|
| 1 año | 1.100,00 | 1.100,00 |
| 2 años | 1.200,00 | 1.210,00 |
| 3 años | 1.300,00 | 1.331,00 |
| 5 años | 1.500,00 | 1.610,51 |
| 10 años | 2.000,00 | 2.593,74 |
| 20 años | 3.000,00 | 6.727,50 |
La tasa del 10% se eligió porque facilita comprobar la cuenta, no porque corresponda a ningún producto real. Aun así, el patrón se repite con cualquier tasa: al principio las dos columnas van juntas y luego se separan cada vez más.
¿Por qué la diferencia crece tanto con el tiempo?
El interés simple crece en línea recta: siempre se suma la misma cantidad. El compuesto crece de forma exponencial: siempre se multiplica por el mismo factor. A los veinte años, en el ejemplo de la tabla, el régimen compuesto da más del doble que el simple.
Ese crecimiento cuesta imaginarlo. En la Encuesta de Competencias Financieras de 2016, del Banco de España y la CNMV, se preguntó a adultos cuánto tendrían al cabo de cinco años si depositaran 100 euros a un interés fijo del 2% anual. La respuesta correcta era "más de 110 euros" (la cuenta da unos 110,41). Solo el 46% acertó; el 44% se equivocó y el 10% dijo no saberlo. El mismo atajo mental que hace parecer más baratos los precios terminados en 99 lleva a imaginar una suma constante donde hay una multiplicación.
¿Qué es la regla del 72?
Es un atajo para estimar en cuánto tiempo se duplica un monto con interés compuesto: se divide 72 entre la tasa, en porcentaje. Al 10% anual, 72 ÷ 10 = 7,2 años; la cuenta exacta da unos 7,27. Al 6% anual, la regla indica 12 años y el valor exacto ronda los 11,9.
Según una guía del Arrowhead Center de la Universidad Estatal de Nuevo México, es una regla práctica y no una ley exacta: funciona bastante bien con tasas de entre 1% y 12%, aproximadamente, y pierde precisión fuera de ese rango. Se deriva de la propia fórmula del interés compuesto. El logaritmo natural de 2 es cerca de 0,693, por eso también se habla de una "regla del 70"; el 72 se prefiere porque da buenas estimaciones y se divide entre muchos números.
¿Y cuando el interés compuesto juega en contra?
El mecanismo es idéntico cuando el dinero se pide prestado. Si una deuda no se paga, los intereses de un mes se suman al saldo y empiezan a generar intereses al mes siguiente. El Banco de España advierte que ignorar este efecto lleva a subestimar el coste de las deudas.
Otro ejemplo hipotético: una deuda de 1.000 al 5% mensual, sin ningún pago.
- Con interés simple, el saldo a los 12 meses sería de 1.600,00.
- Con interés compuesto, llega a unos 1.795,86.
- Por la regla del 72, la deuda se duplica en unos 72 ÷ 5 = 14,4 meses; la cuenta exacta da cerca de 14,2 meses.
La regla sirve con cualquier unidad de tiempo: con una tasa mensual, el resultado sale en meses. También influye cada cuánto se suman los intereses: cuanto más frecuente es la capitalización, más rápido crece el saldo, como explica la Oficina para la Protección Financiera del Consumidor de Estados Unidos (CFPB).
¿El interés compuesto siempre rinde más que el simple?
No siempre. Hay una excepción curiosa: en plazos más cortos que un período de capitalización, el interés simple da un poco más. Justo al cumplirse el primer período ambos coinciden, y solo después el compuesto se despega. En el ejemplo del 10%, los dos dan 1.100 al final del primer año; al segundo la diferencia es de 10, y a los veinte años supera los 3.700.
La subida de precios también cambia la lectura de estas cifras. Un monto que crece un 10% en un año en que todo se encarece un 10% compra lo mismo que antes; por eso conviene entender qué es la inflación y por qué suben los precios.
Al final, el interés compuesto es aritmética neutral. La misma multiplicación que hace crecer en silencio un ahorro olvidado hace engordar al mismo ritmo una deuda olvidada; el tiempo y la dirección del dinero deciden de qué lado de la cuenta queda cada uno.